Insights
Massnahmenplan erledigt, Kosten unverändert: Was bei der Umsetzung fehlt
Der Massnahmenplan ist abgehakt, die Kosten bleiben. Erfahren Sie, wie Sie beschlossene Veränderungen bis zur Abrechnung verfolgen und erkennen, welche Entlastung tatsächlich eingetreten ist.
Eine Analyse zeigt Einsparpotenziale. Die Geschäftsleitung beschliesst Massnahmen und benennt Verantwortliche. Einige Monate später ist der Massnahmenplan fast vollständig abgehakt. Die laufenden Ausgaben haben sich trotzdem kaum verändert.
Das passiert, wenn zwischen einer organisatorischen Verbesserung und ihrer finanziellen Wirkung nicht sauber unterschieden wird. Ein vereinfachter Ablauf schafft zuerst Kapazität. Ein Vertrag kostet weiter, bis die Änderung tatsächlich greift. Und ein Massnahmenplan zeigt, ob Aufgaben erledigt sind, aber nicht, ob Geld eingespart wurde.
Wer versteckte Kostentreiber erkannt hat, steht deshalb vor der nächsten Führungsaufgabe: Die beschlossenen Veränderungen müssen im Betrieb ankommen, und ihre Wirkung muss belegbar sein.
Aus einem Sparziel einen Auftrag machen
«Softwarekosten reduzieren» beschreibt eine Absicht. Umsetzen lässt sich das erst, wenn klar ist, welche Leistungen noch gebraucht werden, welche Verträge angepasst werden und bis wann die Änderung veranlasst sein muss.
Jeder Eintrag im Massnahmenplan sollte zeigen, was sich verändert und wodurch die Entlastung entsteht. Dazu gehören eine verantwortliche Person und ein Termin, ab dem die Wirkung überprüft wird.
Schon beim Beschluss sollte feststehen, woran der Abschluss erkannt wird: an einer geänderten Vertragsabrechnung, an einem belegten Rückgang externer Leistungen oder, bei einer reinen Prozessverbesserung, an freigesetzter Arbeitszeit. Wer das erst am Ende klärt, diskutiert über den Erfolg einer Massnahme, statt ihn nachzuweisen.
Erst die geänderte Kostenposition senkt die Ausgaben
Weniger Aufwand führt erst dann zu tieferen Ausgaben, wenn sich die entsprechende Kostenposition tatsächlich verändert.
Ein Beispiel: Eine interne Auswertung wird vereinfacht. Dadurch kann das Unternehmen Arbeiten selbst übernehmen, die bisher ein externer Dienstleister erledigt hat. Solange dessen Auftrag unverändert weiterläuft, bleibt die Entlastung aus. Zur Massnahme gehören deshalb die Anpassung des Leistungsumfangs und die Vereinbarung mit dem Dienstleister. Ob sie gewirkt hat, zeigt die nächste Abrechnung.
Bei Softwarelizenzen ist es ähnlich. Eine Liste ungenutzter Zugänge zeigt ein Potenzial. Die Kosten sinken erst, wenn daraus eine Vertragsänderung wird.
Hindernisse sichtbar machen, bevor Fristen ablaufen
Eine Massnahme kann fachlich beschlossen sein und trotzdem stillstehen. Ein anderer Bereich muss zuerst eine Aufgabe übernehmen, die Freigabe für eine Vertragsänderung fehlt, oder ein Kündigungstermin rückt näher. Wird ein solcher Termin verpasst, verschiebt sich die Wirkung je nach Vertrag um eine ganze Laufzeit.
Ein Status wie «in Bearbeitung» zeigt solche Hindernisse nicht. Die Geschäftsleitung muss erkennen können, welcher Entscheid von wem bis wann gebraucht wird.
Die Nachverfolgung lässt sich in die bestehenden Führungsbesprechungen einbauen. Besprochen werden nur die Massnahmen mit Abweichungen oder Entscheidungsbedarf. So greift der CEO gezielt ein, ohne jeden Arbeitsschritt selbst zu verfolgen.
Erwartete und realisierte Wirkung auseinanderhalten
Bei der Freigabe ist jede Einsparung eine Schätzung. Später muss sich zeigen, ob die Annahmen eingetreten sind. Dafür braucht es eine vereinbarte Ausgangsbasis.
Sinken die Frachtkosten, weil weniger Ware versandt wurde, sagt das nichts über bessere Konditionen aus. Die Wirkung einer Vertragsänderung lässt sich nur bei vergleichbarer Leistung beurteilen.
Auch der Zeitpunkt zählt. Eine Massnahme, die erst im Herbst wirksam wird, bringt im laufenden Jahr nur einen Teil der Jahreswirkung. Umsetzungskosten und neue laufende Ausgaben gehören ebenfalls in die Rechnung.
Für die Berichterstattung an die Geschäftsleitung hilft eine Trennung in vier Kategorien:
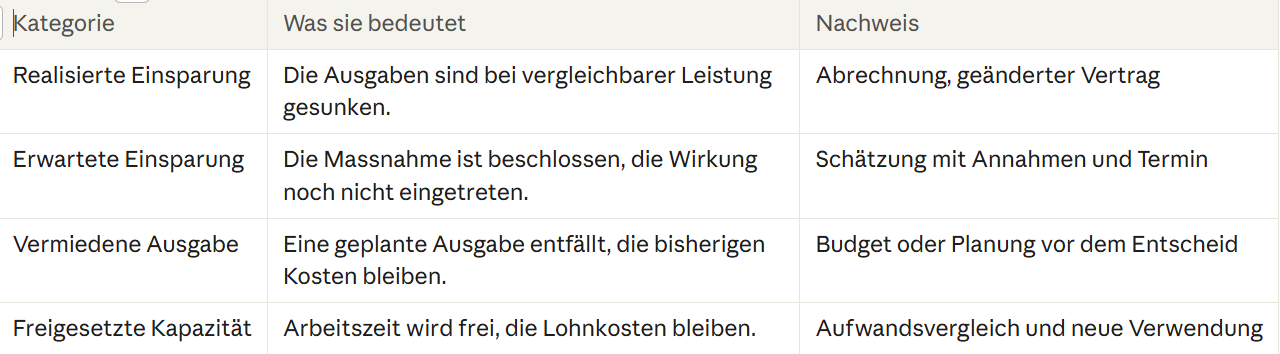
Ein Beispiel für eine vermiedene Ausgabe: Wird die geplante Erweiterung eines Softwarepakets überflüssig, ist das wirtschaftlich nützlich. Die bisherigen Kosten sinken dadurch nicht. So sieht die Geschäftsleitung, welcher Teil der Entlastung belegt ist und welcher weiterhin auf Erwartungen beruht.
Folgewirkungen im Blick behalten
Eine tiefere Rechnung belegt noch keine sinnvolle Veränderung. Wird ein Servicevertrag reduziert, kann intern zusätzlicher Aufwand entstehen, und längere Reaktionszeiten können den Betrieb beeinträchtigen.
Wesentliche Massnahmen werden deshalb auch nach der Umsetzung überprüft. Welche Aufgaben fallen zusätzlich an? Bleiben die vereinbarten Leistungen für Kunden und Betrieb erhalten? Zeigen sich unerwünschte Folgen, passt die Geschäftsleitung die Massnahme an und aktualisiert die Bewertung.
Fünf Fragen für die nächste Massnahmenbesprechung
Bei welchen abgeschlossenen Massnahmen ist die Einsparung in der Abrechnung sichtbar?
Welche Verträge müssen noch angepasst werden, damit eine Massnahme wirkt?
Welche Kündigungs- und Vertragstermine stehen in den nächsten Monaten an?
Welche Massnahmen warten auf einen Entscheid, und von wem?
Welcher Teil der gemeldeten Einsparungen beruht noch auf Schätzungen?
Abexis unterstützt bei der Umsetzungskontrolle
Abexis bereitet Massnahmen zur Kosten- und Prozessoptimierung für Ihre Entscheidung auf. Auf Wunsch verfolgen wir anschliessend die Umsetzung mit Ihren internen Verantwortlichen und bereiten Folgeentscheide vor.
Gemeinsam mit Ihrer Finanzfunktion prüfen wir die wirtschaftliche Wirkung. Sie erhalten einen Überblick, welche Entlastungen belegt sind und wo Ihr Entscheid benötigt wird.
Sie haben Sparmassnahmen beschlossen und möchten wissen, was davon tatsächlich wirkt? Sprechen Sie mit uns über eine Überprüfung Ihres Massnahmenplans.